Le prix d'une maison en Thaïlande attire chaque année des milliers d'acheteurs étrangers, séduits par un marché immobilier dynamique et des tarifs bien inférieurs à ceux de l'Europe occidentale. Avec un prix moyen autour de 3 millions de bahts thaïlandais (soit environ 80 000 euros), le pays offre des opportunités réelles, à condition de bien comprendre les règles du jeu. Le marché a progressé d'environ 5 % par an depuis 2021, et les acheteurs étrangers représentent désormais 30 % des transactions. Avant de signer quoi que ce soit, mieux vaut maîtriser les spécificités locales : restrictions légales, variations régionales, pièges contractuels. Voici tout ce qu'il faut savoir pour acheter intelligemment.
Comprendre le marché immobilier thaïlandais
La Thaïlande présente un marché immobilier à deux vitesses. D'un côté, les grandes métropoles comme Bangkok et les zones touristiques de Phuket ou Koh Samui, où les prix grimpent sous l'effet de la demande internationale. De l'autre, des provinces rurales où l'immobilier reste très accessible, mais où la revente peut s'avérer difficile faute d'acheteurs potentiels.
Depuis 2021, les prix ont progressé de façon régulière, portés par la reprise du tourisme et l'intérêt croissant des investisseurs asiatiques, notamment chinois et japonais. Le marché des condominiums à Bangkok affiche des prix au mètre carré qui varient entre 60 000 et 200 000 bahts selon le quartier, soit entre 1 600 et 5 300 euros. Les villas en bord de mer à Phuket peuvent dépasser les 15 millions de bahts pour les biens haut de gamme.
Le cadre légal mérite une attention particulière. En Thaïlande, un étranger ne peut pas, en règle générale, détenir un terrain en pleine propriété. Cette restriction fondamentale oriente la majorité des acheteurs internationaux vers deux structures : le condominium en pleine propriété (possible jusqu'à 49 % des unités d'un immeuble) ou le bail long terme appelé leasehold. Ce dernier permet de louer un terrain pour une durée de 30 ans, renouvelable contractuellement.
L'Office du registre foncier, rattaché au Ministère de l'Intérieur thaïlandais, gère l'ensemble des titres de propriété. Il existe plusieurs types de titres fonciers, dont le Chanote, le plus sécurisé, qui atteste d'une propriété cadastrée avec précision GPS. Acheter un bien sans Chanote expose à des risques juridiques réels. Les agences immobilières locales sérieuses connaissent ces distinctions et peuvent orienter efficacement les acheteurs étrangers.
Ce que révèlent vraiment les prix selon les régions
Le prix d'une maison en Thaïlande varie considérablement d'une région à l'autre. À Bangkok, une maison individuelle dans un quartier résidentiel comme Sukhumvit ou Thonglor dépasse facilement les 10 millions de bahts. Dans les zones périphériques de la capitale, des maisons de ville en lotissement (townhouses) se négocient entre 1,5 et 3 millions de bahts.
À Chiang Mai, la capitale du Nord, les prix restent nettement plus modérés. Une villa avec jardin dans un quartier calme se trouve autour de 4 à 6 millions de bahts. La ville attire une communauté d'expatriés importante, notamment des digital nomads, ce qui soutient la demande locative et rassure les investisseurs.
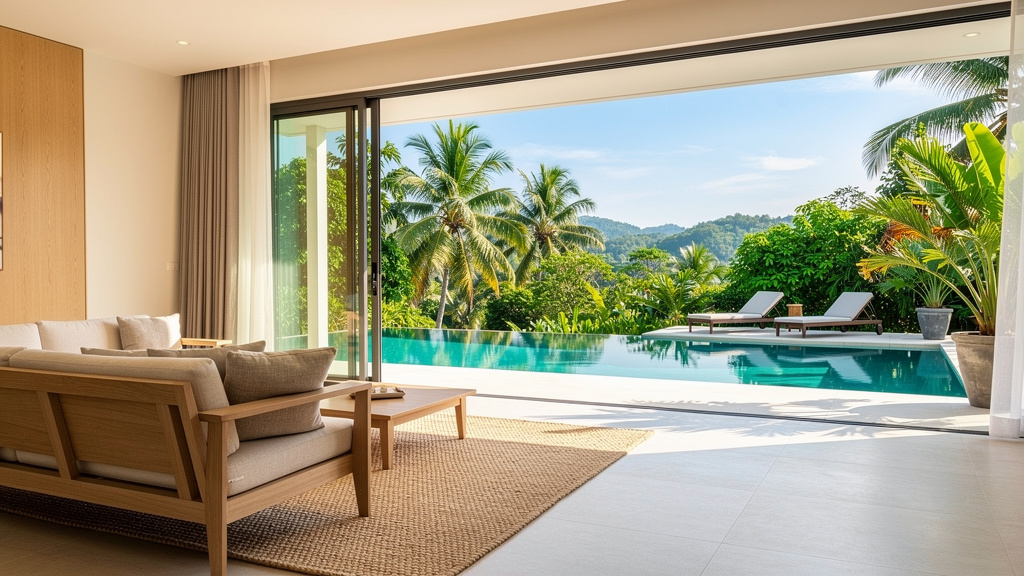
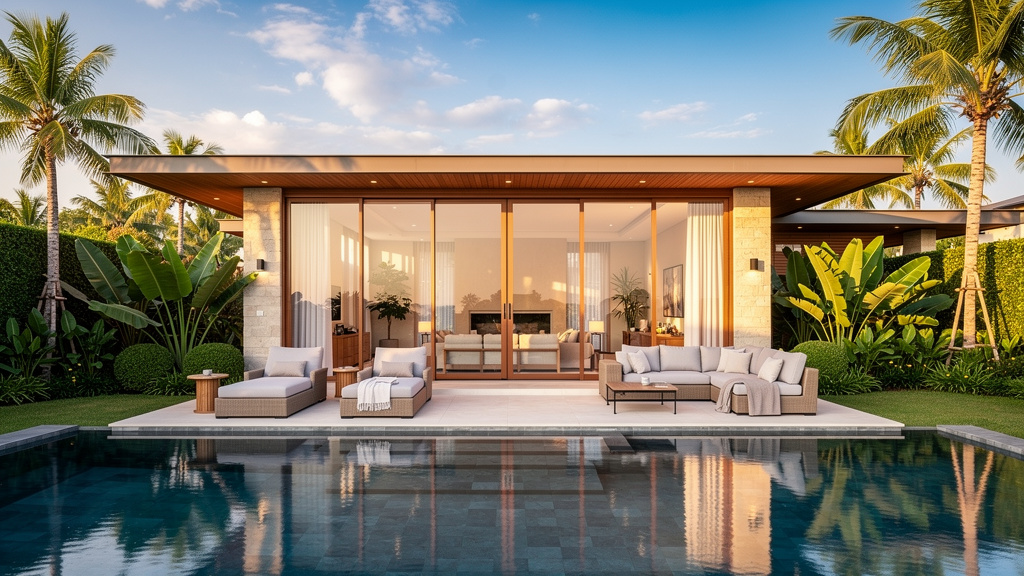
Sur l'île de Phuket, le marché est segmenté entre propriétés de luxe en front de mer et logements plus accessibles dans les terres. Une villa avec piscine dans les collines de Rawai ou Chalong coûte entre 6 et 12 millions de bahts. Les zones comme Patong, très touristiques, affichent des prix supérieurs avec une rentabilité locative potentiellement intéressante.
Dans les provinces moins connues, comme Hua Hin ou Khao Yai, le rapport qualité-prix s'améliore sensiblement. Des maisons spacieuses avec terrain se négocient entre 2 et 5 millions de bahts. Ces marchés séduisent les retraités étrangers qui cherchent un cadre de vie agréable sans les prix des destinations phares.
7 astuces concrètes pour acheter sans mauvaise surprise
Acheter un bien immobilier en Thaïlande demande méthode et préparation. Ces conseils pratiques permettent d'éviter les erreurs les plus courantes et de sécuriser son investissement.
- Vérifier le titre foncier : exiger un Chanote (Nor Sor 4 Jor) avant toute négociation. C'est le seul titre qui garantit une propriété pleinement cadastrée et opposable aux tiers.
- Faire appel à un avocat indépendant : un avocat thaïlandais spécialisé en droit immobilier effectue la due diligence juridique, vérifie les hypothèques et s'assure qu'il n'existe pas de litige en cours sur le bien.
- Comprendre la structure d'achat : pour une maison avec terrain, un étranger doit envisager un bail emphytéotique (leasehold de 30 ans) ou une société thaïlandaise, avec des implications fiscales et légales différentes.
- Négocier le prix : les vendeurs thaïlandais, comme les promoteurs, acceptent généralement une marge de négociation de 5 à 15 % sur le prix affiché, surtout pour les biens en revente.
- Prévoir les frais annexes : droits de transfert (2 % de la valeur estimée), taxe sur les affaires spécifiques (3,3 %), frais de timbre et honoraires d'avocat représentent au total entre 3 et 6 % du prix d'achat.
- Visiter en dehors de la haute saison touristique : entre mai et octobre, les prix de certains biens sont plus négociables et la pression des acheteurs concurrents est moindre.
- Ouvrir un compte bancaire en Thaïlande : pour les achats en condominium notamment, la loi exige que les fonds proviennent d'un virement international documenté. Un compte dans une banque thaïlandaise comme Bangkok Bank ou Kasikorn Bank simplifie les démarches administratives.
Ces étapes ne remplacent pas l'accompagnement d'une agence immobilière locale réputée. Les agences membres d'associations professionnelles reconnues appliquent des standards de transparence plus stricts que les opérateurs indépendants.
Les pièges classiques qui coûtent cher
Le marché thaïlandais attire autant les opportunités que les arnaques. Le premier piège concerne les structures juridiques opaques. Certains vendeurs proposent des montages via des sociétés thaïlandaises dont l'étranger détient des parts, contournant ainsi l'interdiction de propriété foncière. Ces structures, mal construites, peuvent être requalifiées comme illégales par les autorités, avec risque de confiscation du bien.
Le deuxième écueil classique porte sur les contrats de réservation. Certains promoteurs font signer des réservations avec des dépôts non remboursables sans que le permis de construire soit obtenu. Un projet peut être abandonné en cours de route, laissant l'acheteur sans recours efficace. Exiger systématiquement la preuve du permis de construire avant tout versement.
Les biens en leasehold présentent un risque spécifique : si le bail n'est pas enregistré à l'Office du registre foncier, il n'est pas opposable aux tiers. Un nouveau propriétaire du terrain n'est pas légalement tenu de respecter un bail non enregistré. Cette vérification prend moins d'une heure mais peut éviter des années de litiges.
Enfin, la gestion locative déléguée fait l'objet de nombreuses promesses excessives. Des rendements annoncés à 8 ou 10 % par an sont rarement atteints sur la durée. Les charges de copropriété, les périodes de vacance et les commissions des gestionnaires réduisent souvent le rendement net réel à 4 ou 5 %. Calculer avec des hypothèses conservatrices avant d'investir.
Acteurs et ressources pour un achat éclairé
S'appuyer sur des sources fiables fait toute la différence. Le site Thailand Property (thailandproperty.com) centralise des milliers d'annonces avec des filtres par région, type de bien et budget. Il publie aussi des analyses régulières sur les tendances de prix par zone géographique, utiles pour calibrer une offre d'achat.
Le Bangkok Post couvre régulièrement l'actualité immobilière thaïlandaise : nouvelles réglementations, projets d'infrastructure, évolutions fiscales. Suivre ces informations permet d'anticiper les zones à fort potentiel de valorisation, comme les corridors desservis par les nouvelles lignes de métro de Bangkok.
Du côté institutionnel, l'Office du registre foncier permet de vérifier directement le statut juridique d'un bien. Cette démarche, réalisable avec l'aide d'un avocat ou d'une agence, prend quelques jours et coûte peu. Le Ministère de l'Intérieur thaïlandais publie les textes réglementaires en anglais sur son site officiel.
Pour les francophones, les associations d'expatriés français en Thaïlande, notamment à Bangkok et Phuket, constituent un réseau d'entraide précieux. Leurs membres partagent des retours d'expérience concrets sur les agences, les avocats et les quartiers à privilégier selon les profils d'acheteurs.
Un dernier point souvent négligé : la fiscalité française sur les revenus étrangers. Un résident fiscal français qui perçoit des loyers d'un bien en Thaïlande doit les déclarer en France, sous peine de redressement. La convention fiscale franco-thaïlandaise de 1974 prévoit des mécanismes d'élimination de la double imposition, mais leur application demande une lecture attentive ou l'avis d'un fiscaliste spécialisé en droit international.